首页
AI正在撕裂PCB行业:45%增速与2.3%增速并存的采购逻辑
发布时间:2026/11/10 18:16:20
如果你只用“PCB行业年增8%”这一个数字来做采购决策或供应商评估,大概率会踩空。Yole Group在《2026年印刷电路板(PCB)行业报告》中给出了一个看似温和的 headline:2025年全球PCB营收约880亿美元,2031年预计达到1400亿美元,CAGR 8.1%。但Yole高级分析师Bilal Hachemi博士的拆解远比这个均值锋利——同一统计口径下,AI驱动的细分赛道正以45%至70%的年复合增速扩张,而传统通用PCB板的增长近乎停滞。一块18层以上的高端板年增15.7%,一块4至6层的普通板只有2.3%,两者相差近七倍。
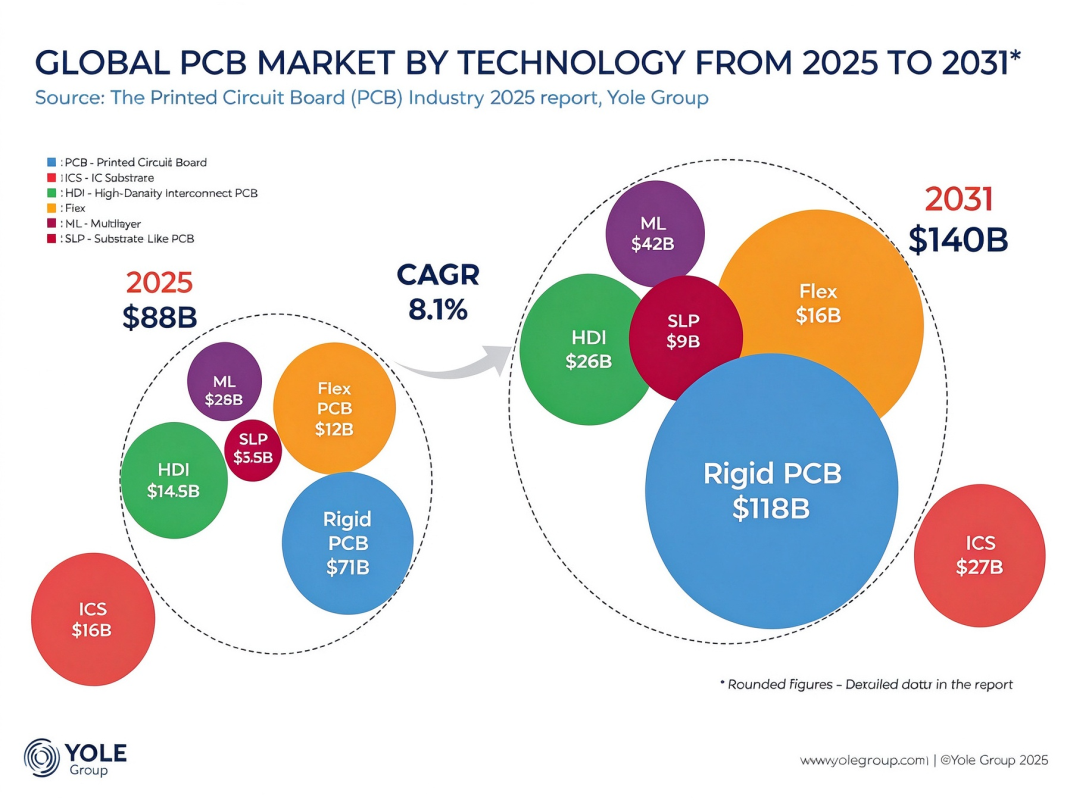
这不是周期波动,而是结构性撕裂。对于正在寻找high-layer-count PCB supplier或准备为AI服务器项目request a PCB quote的硬件决策者而言,理解撕裂发生在哪里、为什么发生,比记住任何一个增速数字都重要。
价值膨胀发生在“系统”里,不在“出货量”里
传统PCB周期的逻辑是“板子做多了,行业就好了”。这一轮完全不同。Yole的数据指向一个关键事实:驱动高端PCB需求的是单系统PCB价值量的急剧膨胀,而非出货量的线性增长。新一代英伟达机架(含Vera Rubin平台)对应的PCB价值量涨幅超过200%,其中57%的增量来自上一代产品中根本不存在的新型板类。
更激进的变量来自定制芯片。一块定制AI加速器(ASIC)所承载的PCB价值量约为GPU平台的两倍。Yole判断到2026年,ASIC在AI服务器中的占比将达到约30%。这意味着即便GPU服务器出货增速阶段性放缓,仅靠ASIC渗透率提升带来的板级价值结构升级,高端PCB的需求韧性也远非传统消费电子周期可比。服务器与数据中心在PCB总需求中的占比已从2020年的16%升至25%,取代消费电子成为第一拉动力。上游材料正在“半导体化”,瓶颈不在板厂在材料
高端PCB的产能约束,很少卡在“钻孔机不够”,而是卡在覆铜板等级和电子布供应上。AI专用覆铜板正在系统性挤占标准品份额。覆铜板的迭代节奏已经与半导体节点同步:GB300对应M7板材,Vera Rubin对应M8,2027年下半年的Rubin Ultra指向M9,面向448Gbps的Feynman平台则预备M10。以M4级覆铜板平均售价指数为100,M7约在300,M8约420,M9约850——M9相对M4的单价溢价约8.5倍;每一代规格跃升都伴随30%–50%的单价抬升。
供给端的反应远慢于需求迭代。电子布价格处于近十年高位,粗布主流报价约13元/米,小型覆铜板厂商拿不到货,转购成交价可达18元/米。覆铜板龙头建滔积层板在2026年内已累计发出多轮涨价函,最近一轮对2116(含)以下薄布类板料及PP上调15%;松下亦通知部分一般多层板用CCL自2027年1月起调涨200%。更直接的信号是交期:部分PCB产品交付周期已经翻倍,个别订单交期拉长至30个月,新订单甚至要等到2028年末才能出货;高端CCL的交期也从常态水平拉长至4至6个月。
上游材料扩产周期以年计,认证壁垒以“代”计,而AI需求以季度为单位迭代。这个错配窗口,短期不会闭合。
中国厂商的财报,是分化最诚实的注脚
Yole报告发布的时间窗口,恰好覆盖了中国PCB上市公司2025年三季报的披露期。业绩数据几乎是在为“K型分化”提供实证。
沪电股份2025年前三季度实现营业收入135.12亿元,同比增长49.96%;归母净利润27.18亿元,同比增长47.03%;单Q3归母净利润10.35亿元,同比增长46.25%。深南电路前三季度营收167.54亿元,同比增长28.39%;归母净利润23.26亿元,同比增长56.30%,利润增速显著高于营收增速,AI加速卡、服务器及配套产品是核心拉动力。鹏鼎控股2025年总营收391亿元,高阶HDI及HLC产品已打入AI服务器市场并逐步量产,同时具备6阶以上HDI量产能力。
但头部景气不等于全行业景气。能够匹配AI服务器和光模块订单的有效高端产能,在总产能中的占比有限;大量新增产能仍然集中在常规中低端线路板。Yole的测算进一步拉开了差距:主导AI供应链的头部厂商2025年约占全球产能45%,2026年将过半,到2028年PCB相关营收将接近1090亿美元,其中核心AI业务以76%的年增速扩张至约760亿美元;而尾部厂商面对的是一个增速不足3%的存量市场。高端PCB的竞争已经从“能不能做出一块样品”转向“能不能在30个月交期压力下保持批量一致性和平台级交付能力”。
对采购者的现实含义:你的PCB/PCBA询盘该换逻辑了
汽车电子被Yole定位为“第二且更持久的增长向量”,2031年市场规模超过230亿美元,CAGR 14%。但增量同样不是普适性的:电动车动力域PCB年增30%,ADAS中央计算板年增46%,传统燃油车相关PCB则每年萎缩15%。无论AI还是汽车,增量都在流向高层数、高可靠性、高散热能力的高端板,而不是4至6层通用板。
对于正在为AI加速卡、高速交换机或数据中心项目寻找AI server PCB supplier的团队,以下几个动作比单纯比价更有意义:
第一,把覆铜板等级写进询盘规格。 M7、M8、M9不是可互换的“板材选项”,它们对应不同的损耗因子、热可靠性和交期队列。一份只写“high-Tg FR-4”的RFQ,在2026年的供给环境下很难得到有意义的PCB quote。明确层数、CCL等级、目标速率和预计量产窗口,供应商才能给出可执行的交期承诺。
第二,用“有效高端产能”而非“总产能”评估供应商。 一家宣称月产多少万平方米的PCB厂商,不等于拥有匹配AI订单的高多层/高阶HDI有效产能。可以要求供应商提供近12个月内AI服务器或高速网络板类的实际出货料号类别、批量一致性数据,以及关键CCL等级的长期供应协议覆盖情况。
第三,关注PCBA端的协同能力。 高端PCB的价值最终在PCBA组装和系统联调中兑现。选择同时具备高多层PCB制造和复杂PCBA turnkey能力的供应商,能减少板厂与组装厂之间的交期摩擦和品质责任盲区。在交期以月甚至年计的品类上,supplier的工程协同深度比单价差异更能决定项目节奏。
PCB正在“半导体化”——线宽、损耗因子、通孔深径比成为竞争维度,覆铜板迭代周期开始与半导体节奏同步。当一块电路板的定义被改写,用8%的平均增速去评估供应链,错过的不是一两个百分点的偏差,而是一个正在成形的结构性迁移。
数据来源
-
Yole Group, The Printed Circuit Board (PCB) Industry 2026, 2025–2031年营收、CAGR、层数增速、服务器/数据中心需求占比、头部厂商营收与产能占比、汽车电子规模及增速。
-
覆铜板M4–M9售价指数(M4=100,M9≈850)及单价跃升幅度,引自公开行业研究数据。
使用移动端,下单更方便
 粤公网安备44030002006139号
公司地址/工厂地址: 深圳市宝安区新桥街道象山社区横岗下大街16号A栋、江西省抚州市河东工业区